Auslastung und Margen einer Agentur berechnen
Von Tristan Doehl · · Aktualisiert am
Auch ein beschäftigtes Team kann Arbeit liefern, die sich schwer rentabel abrechnen lässt. Auslastung, Realisierung und Marge beschreiben unterschiedliche Teile dieses Problems. Gemeinsam sind sie nur dann aussagekräftig, wenn Zeitraum, Kosten und Definitionen zusammenpassen.
Definiere die Daten vor der Kennzahl
Wähle den Zeitraum und die Projekte für die Prüfung. Sammle verfügbare Arbeitsstunden, Leistungseinträge, den dafür berechneten Betrag und die zugehörigen Kosten. Vermische Rechnungen für die Leistung des Vormonats nicht mit den Stunden dieses Monats, nur weil beides im selben Buchhaltungsexport erscheint.
Halte fest, ob du ein abgeschlossenes Projekt oder einen Berichtszeitraum untersuchst. Unfertige Arbeit, Vorauszahlungen und später ausgestellte Rechnungen können einen Zeitraumvergleich erschweren. Dokumentiere diese Unterschiede, statt alle Beträge in eine scheinbar präzise Kennzahl mit uneinheitlichen Eingaben zu zwingen.
Berechne Auslastung auf einer definierten Verfügbarkeitsbasis
Verwende Auslastung = abrechenbare Leistungsstunden ÷ verfügbare Arbeitsstunden × 100. In einem Beispielzeitraum mit 160 verfügbaren und 120 abrechenbaren Leistungsstunden beträgt die Auslastung 75 %. Behandle Urlaub und Feiertage im Nenner durchgehend gleich.
Eine interne Führungsrolle kann weniger abrechenbare Leistung erbringen als eine Fachkraft mit überwiegend abrechenbaren Aufgaben. Ein niedrigerer Prozentsatz ist deshalb ein Anlass, Verantwortung und Arbeitslast zu prüfen, und kein automatischer Beleg schlechter Leistung. Auch fehlende Zeiteinträge können die Zahl verzerren.
Der Auslastungsrechner fragt nach abrechenbaren und verfügbaren Wochenstunden. Für ein Vierwochenbeispiel mit gleichmäßigen Wochen trägst du 30 abrechenbare und 40 verfügbare Stunden ein und erhältst 75 %. Leite Zielwerte aus der Rolle und der tatsächlichen Arbeit des Unternehmens ab.
Vergleiche Rechnungswert und potenziellen Abrechnungswert
In diesem Leitfaden gilt Realisierung = berechneter Betrag ÷ potenzieller Abrechnungswert × 100. Der potenzielle Abrechnungswert entspricht den erfassten abrechenbaren Stunden zu den für den Vergleich gewählten Standardsätzen. Verwende auf beiden Seiten dieselbe Währung und steuerliche Grundlage.
Setze das Beispiel mit 120 abrechenbaren Stunden zu 100 € fort. Der potenzielle Abrechnungswert beträgt 12.000 €. Wird dieselbe Arbeit nach einem vereinbarten Preisnachlass mit 10.800 € in Rechnung gestellt, beträgt die Realisierung 90 %. Das beschreibt den Rechnungsbetrag und zeigt nicht, wie viel der Kunde bereits bezahlt hat.
Prüfe, ob ein Festpreis, Preisnachlass, Nacharbeit oder eine selbst getragene Überschreitung die Differenz verursacht. Im Realisierungsrechner trägst du 120 bei „Geleistete Stunden“, 100 € als Standardsatz und 10.800 € als tatsächlich fakturierten Betrag ein. „Geleistete Stunden“ meint hier die bewerteten abrechenbaren Leistungsstunden, nicht alle 160 verfügbaren Stunden.
Beziehe Kosten ein, bevor du über Marge sprichst
Angenommen, die 10.800 € aus dem Beispiel sind der Arbeit zugeordneter Umsatz und die direkten Personalkosten für diese Leistung betragen 7.200 €. Der Rohertrag ist 3.600 € und die Bruttomarge damit rund 33,3 %. Werden zusätzlich 1.600 € betriebliche Gemeinkosten zugeordnet, bleibt ein Betriebsergebnis von 2.000 € beziehungsweise rund 18,5 % des Umsatzes, vor weiteren Positionen wie Steuern.
Das sind Beispielwerte und keine Richtwerte. Die Bezeichnungen sind wichtig, weil Bruttomarge und ein Betriebsergebnis nach Gemeinkosten unterschiedliche Fragen beantworten. Verwende beim Projektvergleich dieselben Kostendefinitionen und ordne dieselben Gemeinkosten nicht doppelt zu.
Für eine monatliche Variante dieses Beispiels trägst du im Margenrechner für Agenturen 10.800 € Umsatz, 7.200 € bei „Personalkosten pro Monat“ und 1.600 € Gemeinkosten ein. Das Beispiel setzt voraus, dass die direkten Leistungskosten vollständig Personalkosten sind. Der angezeigte „Nettogewinn“ zieht diese beiden Kostenblöcke vom Umsatz ab und entspricht hier dem Betriebsergebnis von 2.000 € vor Steuern. Die Eingaben stammen aus deiner Buchhaltung.
Wähle aus der Kombination eine Untersuchung
Hohe Auslastung bei niedriger Realisierung deutet darauf hin, dass viel Leistungsaufwand nicht zum angenommenen Wert auf Rechnungen ankommt. Prüfe Umfangsänderungen und Preisnachlässe. Niedrige Auslastung bei sonst guter Realisierung kann auf freie Kapazität, Rollenverantwortung oder Erfassungslücken hinweisen. Sind Auslastung und Realisierung hoch, die Marge aber gering, verdienen Satz und Kostenstruktur Aufmerksamkeit.
Prüfe einzelne Projekte, bevor du Personal oder Preise änderst. Ein Gesamtergebnis kann einen rentablen Auftrag und eine teure Überschreitung verdecken, die unterschiedliche Antworten brauchen.
Übernimm die Definitionen in die nächste Prüfung
Halte Zeitraum, Satzbasis, Verfügbarkeitsregel und Kostenzuordnung beim Ergebnis fest. So lässt sich beim nächsten Mal eine tatsächliche Geschäftsänderung von einer geänderten Rechnung unterscheiden. Der Agenturleitfaden verbindet diese Prüfung mit einheitlicher Erfassung, Kapazitätsplanung und Kundenberichten.
Häufige Fragen
Wie lautet die Formel für Auslastung?
Teile abrechenbare Leistungsstunden durch verfügbare Arbeitsstunden und multipliziere mit 100. Definiere die Verfügbarkeit einheitlich einschließlich der Behandlung von Urlaub und Feiertagen.
Misst Realisierung eingegangene Zahlungen?
In diesem Leitfaden misst sie den berechneten Betrag geteilt durch den potenziellen Abrechnungswert. Zahlungseingänge sind eine separate Größe und brauchen Zahlungsdaten aus dem Buchhaltungssystem.
Wie unterscheiden sich Brutto- und operative Marge?
Die Bruttomarge zieht direkte Leistungskosten vom Umsatz ab. Ein Betriebsergebnis berücksichtigt zusätzlich betriebliche Gemeinkosten. Halte Kostendefinitionen und Zeitraum vor jedem Vergleich fest.
Gibt es einen gesunden Prozentsatz für jede Agentur?
Nein. Rollenverteilung, Preismodell, Leistungskosten und Verantwortung beeinflussen das Ergebnis. Nutze einheitliche interne Vergleiche und untersuche die Arbeit hinter einer Veränderung.
Kann ich diese Kennzahlen allein aus Teetrack berechnen?
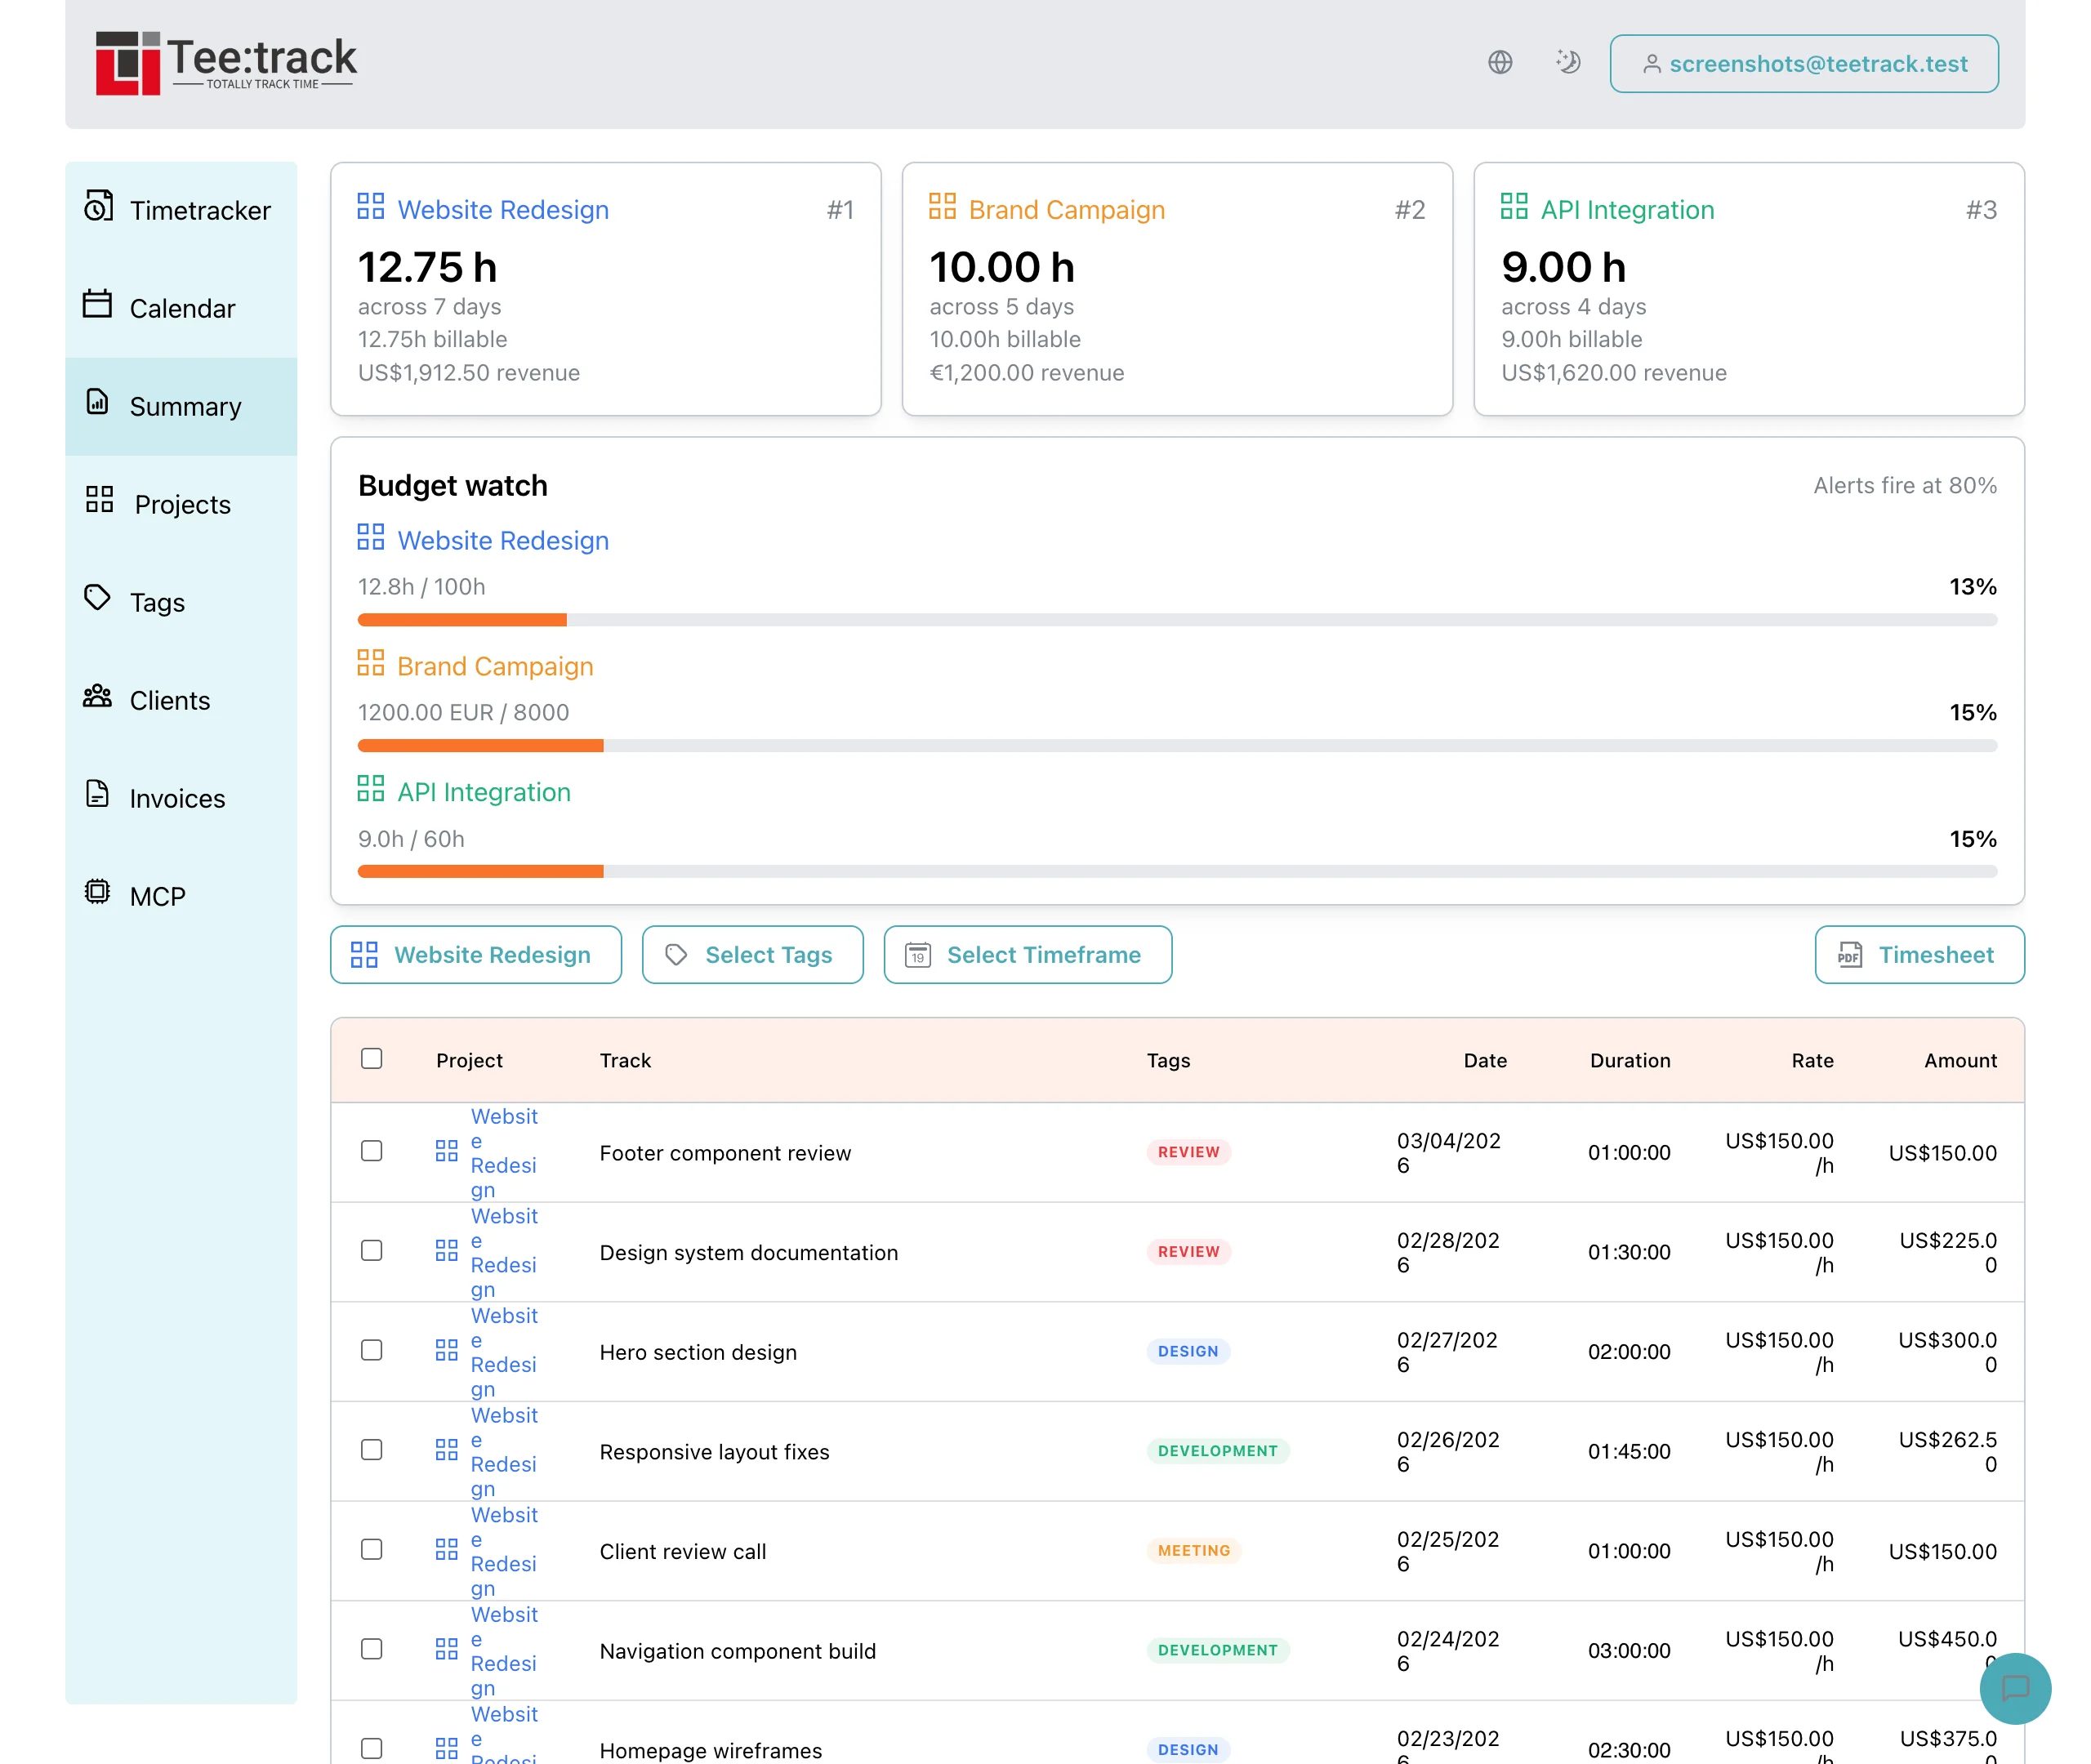
Zeitdaten liefern Stunden und Abrechnungskontext. Vollständige Agenturkennzahlen brauchen zusätzlich Verfügbarkeit, Rechnungen, Umsatz und Kosten. Verbinde die relevanten Quellen für denselben Umfang und Zeitraum. Der Rentabilitätsbericht von Teetrack verwendet zwei ähnliche Begriffe anders: „Abrechenbar %“ ist der abrechenbare Anteil der erfassten Stunden, nicht der verfügbaren, und „Marge“ vergleicht den Umsatz mit deinem Zielsatz statt mit tatsächlichen Kosten.