Freelancer-Rechnungen mit Nachweisen vorbereiten
Von Tristan Doehl · · Aktualisiert am
Ein Kunde braucht genug Information, um die Arbeit zu erkennen, den Betrag freizugeben und die Zahlung zu veranlassen. Eine klare Rechnung mit passendem Stundenzettel unterstützt diese Schritte. Keines der Dokumente kann jedoch garantieren, wann der Kunde bezahlt.
Vereinbare den Abrechnungsprozess vor Arbeitsbeginn
Kläre den vollständigen Namen und die Rechnungsanschrift des Kunden, den vereinbarten Satz oder Preis, den Zeitraum und den Freigabekontakt. Frage, ob eine Bestellnummer oder ein bestimmter Einreichungsweg erforderlich ist. Werden diese Anforderungen erst nach dem Versand bekannt, entsteht vermeidbare Nacharbeit.
Vereinbare das Zahlungsziel vor Arbeitsbeginn und nenne das daraus folgende Fälligkeitsdatum auf der Rechnung. Frage nach der üblichen Dauer der Freigabe und der zuständigen Person bei Verzögerungen. Das hilft bei der Liquiditätsplanung und beim gezielten Nachfragen.
Baue Rechnungspositionen aus geprüfter Arbeit auf
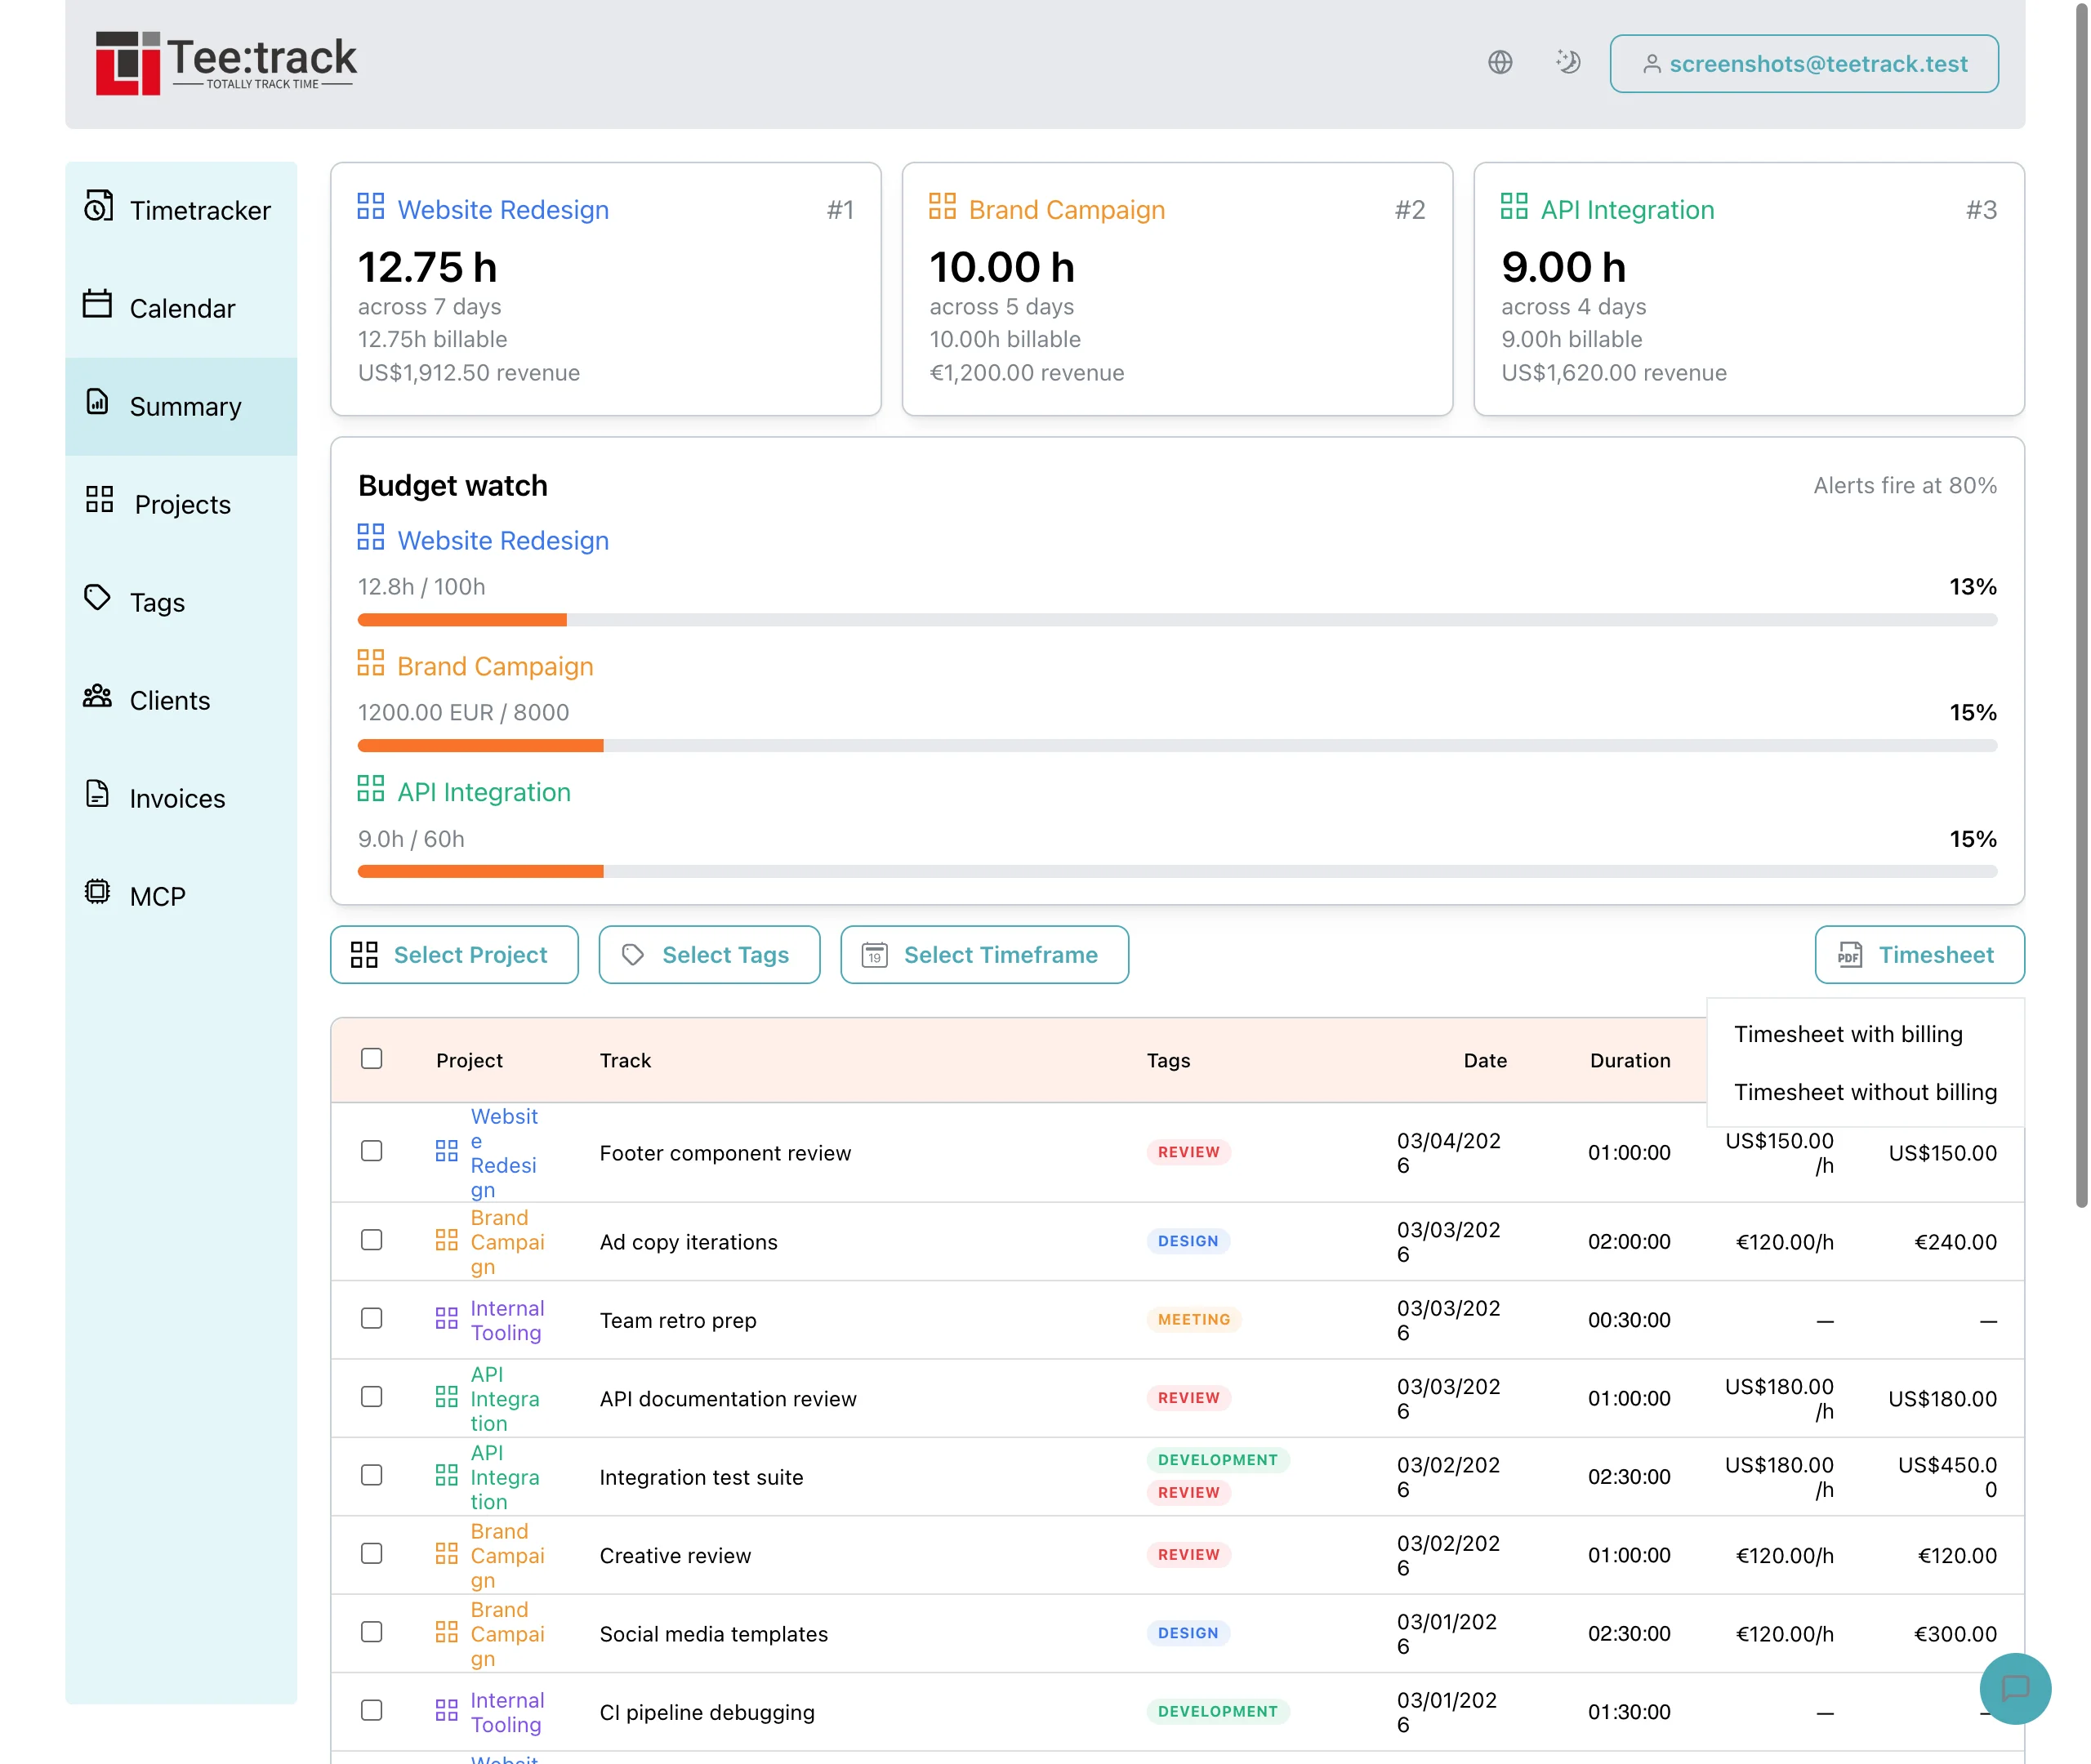
Wähle bei Stundenarbeit in Teetracks Übersicht den Zeitraum und filtere nacheinander nach den Projekten des Kunden oder nach einem gemeinsamen Kunden-Tag für die gewünschten Einträge. Prüfe Beschreibungen und Abrechenbarkeit. Die Übersicht wendet Teetracks Rundungseinstellung an; PDF-Stundenzettel enthalten ungerundete Zeiten und Beträge. Dokumentiere eine vereinbarte Rundungsanpassung in der Rechnungsberechnung, statt dieselbe Summe im PDF zu erwarten.
Eine beispielhafte Position aus zwölf Stunden Tests des Bestellvorgangs zu 100 € pro Stunde ergibt 1.200 € netto (zzgl. ggf. USt). Die Rechnung kann Leistung und Zeitraum nennen, während ein angehängter Stundenzettel die Sitzungen zeigt. Ein Festpreisauftrag sollte die vereinbarte Leistung oder den Meilenstein beschreiben, statt eine nie vereinbarte Stundenabrechnung anzudeuten.
Prüfe die Rechnungsangaben im Buchhaltungsprogramm
Verwende ein Rechnungs- oder Buchhaltungsprogramm für Ausstellung, Nummer, Status und Korrekturen. Für eine reguläre Rechnung über eine steuerpflichtige Leistung in Deutschland verlangt § 14 Abs. 4 UStG insbesondere:
- Vollständige Namen und Anschriften von Leistungserbringer und Leistungsempfänger.
- Steuernummer oder Umsatzsteuer-Identifikationsnummer des Leistungserbringers.
- Ausstellungsdatum und eine eindeutige fortlaufende Rechnungsnummer.
- Art und Umfang der Leistung sowie den Leistungszeitpunkt oder Leistungszeitraum.
- Entgelt nach Steuersätzen beziehungsweise Steuerbefreiungen, vereinbarte Entgeltminderungen, Steuersatz und Steuerbetrag oder einen Hinweis auf die Steuerbefreiung.
Für Sonderfälle gelten zusätzliche oder abweichende Angaben, etwa bei Gutschriften, Reverse Charge oder Kleinbetragsrechnungen. Ergänze für die Zahlungsabwicklung außerdem Fälligkeit, Bankverbindung und gegebenenfalls Bestellreferenz. Diese praktischen Angaben ersetzen die steuerlichen Pflichtangaben nicht.
Kleinunternehmerregelung und E-Rechnung berücksichtigen
Seit 2025 gilt die Steuerbefreiung nach § 19 UStG grundsätzlich, wenn der Gesamtumsatz im Vorjahr höchstens 25.000 € und im laufenden Jahr höchstens 100.000 € beträgt und nicht auf die Regelung verzichtet wurde. Gemeint ist Umsatz, nicht Gewinn. Die Grenze von 100.000 € wirkt sofort: Die Befreiung entfällt bereits für den Umsatz, mit dem sie im laufenden Jahr überschritten wird, nicht erst zum Jahresende. Im Gründungsjahr gilt stattdessen die Grenze von 25.000 € für das laufende Jahr. Die vereinfachten Rechnungsangaben für Kleinunternehmer regelt § 34a UStDV. Weise bei Anwendung der Regelung keine Umsatzsteuer aus und nenne die Steuerbefreiung für Kleinunternehmer auf der Rechnung.
Für inländische B2B-Umsätze müssen Unternehmen seit 2025 E-Rechnungen empfangen können, auch Kleinunternehmer. Ein E-Mail-Postfach genügt als Empfangsweg. Eine einfache PDF-Datei ist keine strukturierte E-Rechnung.
Für die Ausstellung endet die allgemeine Übergangsfrist Ende 2026. Bei höchstens 800.000 € Vorjahresumsatz verlängert sie sich bis Ende 2027. Damit greift die Pflicht grundsätzlich ab 2027 beziehungsweise 2028; für bestimmte EDI-Verfahren läuft ebenfalls eine Frist bis Ende 2027. Ausnahmen bleiben bestehen, insbesondere für Rechnungen von Kleinunternehmern und Kleinbetragsrechnungen bis 250 €. Die BMF-FAQ zur E-Rechnung erläutert Anwendungsbereich und Übergangsregeln.
Mache Zahlungsangaben verwendbar
Nenne die Währung eindeutig und liefere die Angaben, die das vereinbarte Zahlungsverfahren benötigt. Kläre bei internationaler Arbeit vor der Fälligkeit, wer Überweisungsgebühren und Währungsumrechnung trägt.
Benötigt der Kunde eine Zahlungsreferenz, verwende dieselbe Rechnungskennung in Zahlungsangaben und Nachfragen. Das erleichtert die Zuordnung eingehender Zahlungen, wenn mehrere Aufträge gleichzeitig laufen.
Kläre das tatsächliche Zahlungshindernis
Prüfe nach der Fälligkeit, ob die Rechnung angekommen und freigegeben ist. Eine kurze Erinnerung nennt Rechnung, offenen Betrag und Fälligkeitsdatum und fragt, ob etwas die Bearbeitung verhindert. Fehlende Freigabe und strittiger Umfang brauchen unterschiedliche Antworten.
Stellt der Kunde Stunden infrage, verweise auf den vereinbarten Umfang und den geprüften Stundenzettel. Ging die Rechnung an die falsche Person, korrigiere den Empfänger. Halte Antwort und nächsten vereinbarten Schritt fest, statt dieselbe Nachricht ohne Ursachenklärung wiederholt zu senden.
Nach § 286 BGB kommt ein Kunde in Verzug, wenn du ihn nach Fälligkeit mahnst, wenn ein Zahlungstermin nach dem Kalender vereinbart war, oder spätestens 30 Tage nach Fälligkeit und Zugang der Rechnung. Gegenüber Verbrauchern gilt diese 30-Tage-Regel nur, wenn die Rechnung auf sie hinweist. Ab Verzug stehen dir nach § 288 BGB gesetzliche Verzugszinsen zu, auch ohne vertragliche Vereinbarung: fünf Prozentpunkte über dem Basiszinssatz, bei Geschäften ohne Verbraucherbeteiligung neun Prozentpunkte. Von Unternehmen kannst du zusätzlich eine Pauschale von 40 € verlangen. Einen höheren Zinssatz begründet ein Hinweis auf der Rechnung allein nicht. Für das gerichtliche Mahnverfahren gelten die §§ 688 ff. ZPO.
Erhalte die Verbindung zwischen Arbeit und Zahlung
Teetrack liefert den Zeitnachweis. Dein Buchhaltungssystem dokumentiert Rechnungsausstellung, Korrekturen und Zahlung. Halte beides verbunden, damit der abrechenbare Wert eines Eintrags nicht mit bereits eingegangenem Geld verwechselt wird. Der Abrechnungsleitfaden für Freelancer erklärt den Weg vom Stundensatz bis zum abgeglichenen Zeitraum.
Häufige Fragen
Ist ein Stundenzettel dasselbe wie eine Rechnung?
Nein. Ein Stundenzettel beschreibt erfasste Arbeit und Stunden. Eine Rechnung fordert Zahlung an und muss die Vorgaben des jeweiligen Vorgangs erfüllen. Stelle sie im Buchhaltungssystem aus und verfolge dort die Zahlung.
Welches Zahlungsziel sollte ich wählen?
Vereinbare mit dem Kunden eine zum Auftrag und den geltenden Regeln passende Frist. Nenne ein klares Fälligkeitsdatum und verstehe Freigabe- oder Bestellprozesse, bevor du mit dem Zahlungstermin planst.
Was sollte ich vor dem Versand prüfen?
Empfänger, Umfang, Zeitraum, Beträge, Währung, Zahlungsangaben, Fälligkeit und erforderliche Referenzen. Kläre Steuerbehandlung und Rechnungsformat für deine Situation.
Kann ich pauschal Verzugszinsen verlangen?
Ja, sobald der Kunde in Verzug ist, auch ohne vertragliche Vereinbarung. § 288 BGB legt die gesetzlichen Verzugszinsen fest und gewährt gegenüber Unternehmen zusätzlich eine Pauschale von 40 €. Wann der Verzug beginnt, regelt § 286 BGB. Einen höheren Zinssatz begründet ein Hinweis auf der Rechnung allein nicht.
Was sollte ich bei einer überfälligen Zahlung tun?
Prüfe Eingang und Freigabe, benenne die offene Rechnung eindeutig und frage nach dem Zahlungshindernis. Kläre anhand der Antwort fehlende Angaben, einen strittigen Betrag oder den nächsten geeigneten Schritt.